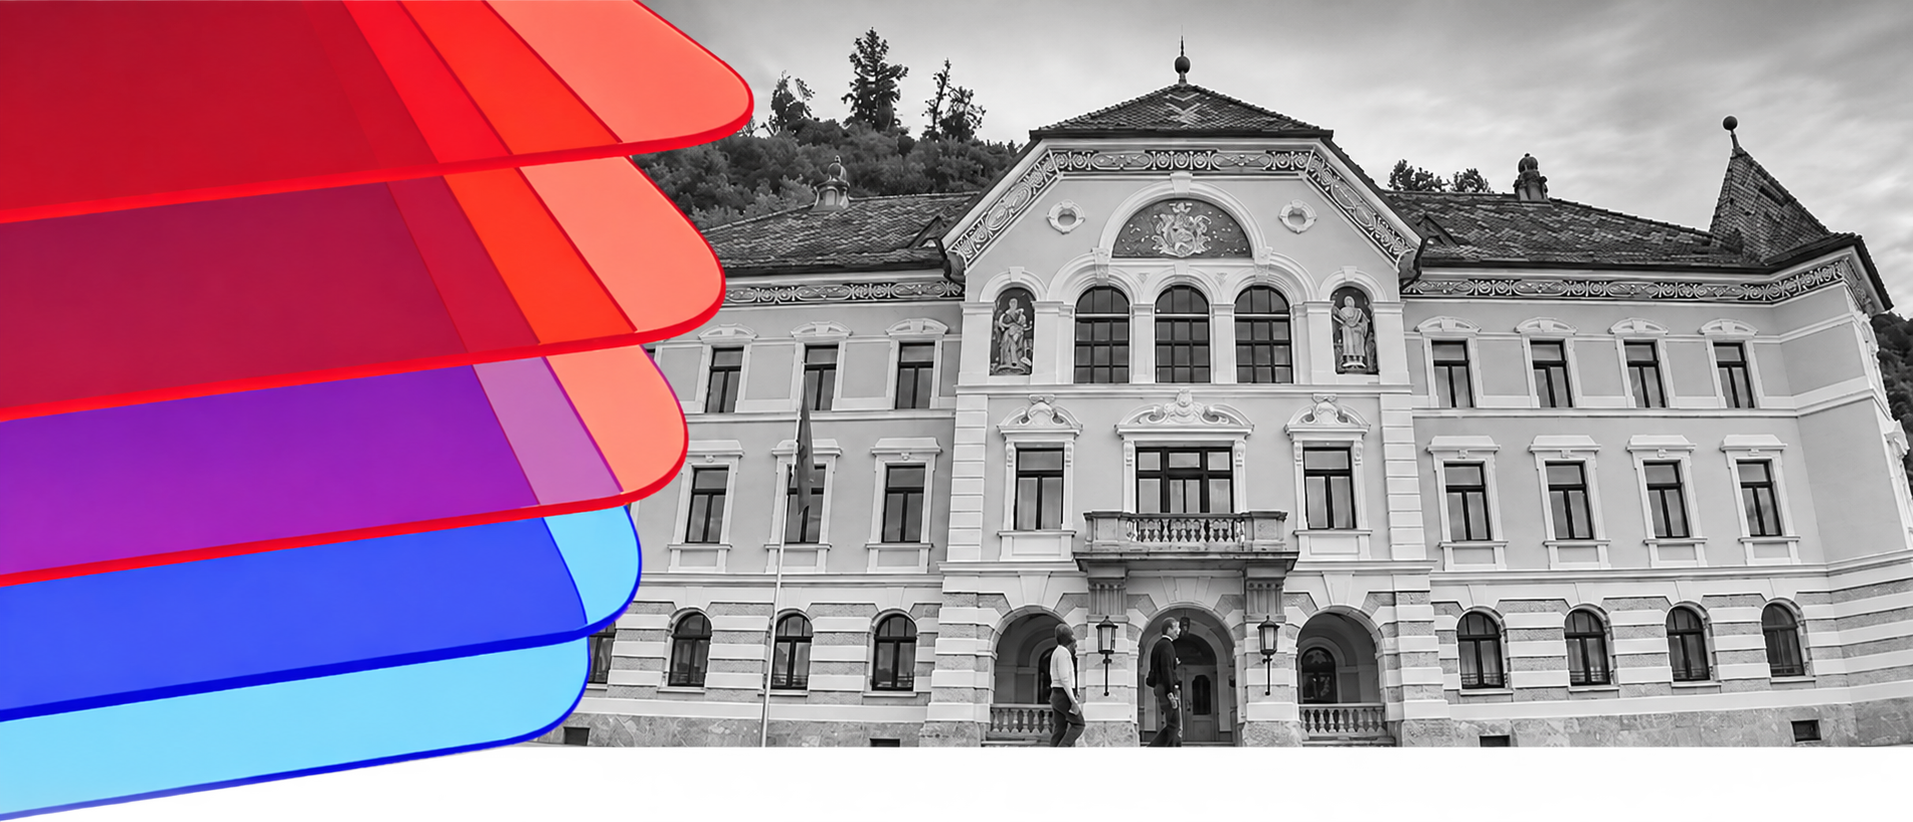
Am 5. und 6. November 2026 fand im Rathaussaal Vaduz die jährliche Liechtensteinische Steuerkonferenz statt. Organisiert von Exchange Ideas, brachte die Konferenz Fachleute aus Liechtenstein, der Schweiz, Deutschland, Österreich und weiteren Ländern zusammen, die sich über aktuelle steuerliche Entwicklungen und ihre Auswirkungen auf liechtensteinische Vermögensstrukturen austauschten.
Zum Auftakt der Konferenz standen die Neuerungen im liechtensteinischen Steuerrecht im Zentrum, unter anderem die Grundstücksgewinnsteuer, widerrufliche Vermögensstrukturen und Restrukturierungen zwischen Liechtenstein und der Schweiz. Das weitere Programm der zwei Tage reichte von der Reform des liechtensteinischen Trustrechts über Pillar 2 und die Besteuerung liechtensteinischer Trusts bis zu Nachlass- und Immobilienstrukturen, der Schweizer Umsatzabgabe, Private Label Funds und dem Einsatz von künstlicher Intelligenz im Steuerwesen. Auch Global Mobility und internationale Wohnsitzverlagerungen waren Thema.
Red Leafs Tax war mit einem eigenen Fachbeitrag vertreten: Michael Abegg, Partner bei Red Leafs Tax, referierte gemeinsam mit Oliver-Christoph Günther (LeitnerLaw Rechtsanwälte) über das österreichische Zinsabzugsverbot und seine Folgen für liechtensteinische Strukturen. Die beiden führten zunächst in die rechtlichen Grundlagen und die Dokumentationspflichten ein und vertieften das Thema anschliessend anhand konkreter Fallstudien, die zeigten, welche Gestaltungsmöglichkeiten in der Praxis bestehen.
Zentrale Beobachtungen
- Seit 2026 gilt in Österreich eine Niedrigbesteuerungsgrenze von 15%. Beim liechtensteinischen Steuersatz von 12,5% sind Zinsen an konzernzugehörige liechtensteinische Strukturen damit grundsätzlich vom Abzug ausgeschlossen.
- Betroffen sind Holding- und Finanzierungsgesellschaften ebenso wie intransparente Familienstiftungen, die Darlehen an österreichische Gruppengesellschaften vergeben.
- Das BFG hat das Abzugsverbot als Verstoss gegen die Niederlassungsfreiheit beurteilt und lässt den Zinsabzug zu, wenn die Zinsen fremdüblich sind und kein Missbrauch vorliegt. Eine Entscheidung des VwGH steht aber noch aus.
- Wer über einen Forderungsverzicht auf Eigenkapital umstellt, muss beachten, dass Liechtenstein und Österreich diesen Schritt steuerlich unterschiedlich behandeln.
Fazit
Für liechtensteinische Vermögensstrukturen mit Beteiligungen in Österreich ist das Zinsabzugsverbot seit 2026 kein theoretisches Risiko mehr. Bis der VwGH entschieden hat, empfehlen wir, die Fremdüblichkeit und die wirtschaftlichen Gründe der Finanzierung sorgfältig zu dokumentieren und betroffene Veranlagungen offen zu halten. Ob eine Umstellung auf Eigenkapital sinnvoll ist, lässt sich nur länderübergreifend beurteilen, weil Liechtenstein und Österreich die einzelnen Schritte steuerlich unterschiedlich behandeln.
Mehr zur Liechtensteinischen Steuerkonferenz 2026 unter dem Link hier.